크리에이터 세무 칼럼
BJ·유튜버·인플루언서 세금, 전문 세무사가 직접 씁니다.
MCN
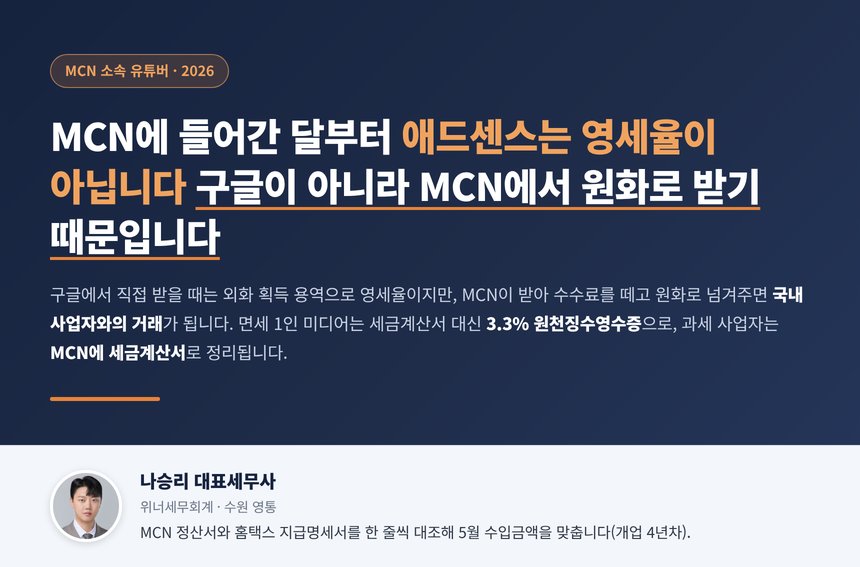
MCN 소속 유튜버 세무사, 구글에서 직접 받던 애드센스는 영세율이지만 MCN을 거쳐 원화로 정산받는 순간 영세율이 끊기고 면세 1인 미디어는 세금계산서 대신 3.3% 원천징수영수증으로 정리되며 정산서의 총액과 실수령액 중 무엇이 매출인지는 계약서 문구가 정합니다
2026년 10월 21일 · 조회 3
MCN에 들어가면 애드센스가 구글이 아니라 MCN에서 원화로 들어오고, 그 순간 영세율 요건이 끊깁니다. 면세 1인 미디어는 세금계산서를 발급할 수 없어 MCN이 3.3%를 떼고 준 원천징수영수증이 계산서가 되며, 정산서의 총액과 실수령액 중 매출이 무엇인지는 계약이 수익 분배형인지 대행형인지로 갈립니다. 브랜디드 콘텐츠와 장비 지원, 전속계약금, 매월 들어가는 간이지급명세서까지 MCN 소속 유튜버가 5월 전에 맞춰 둘 숫자를 정리했습니다.
MCN
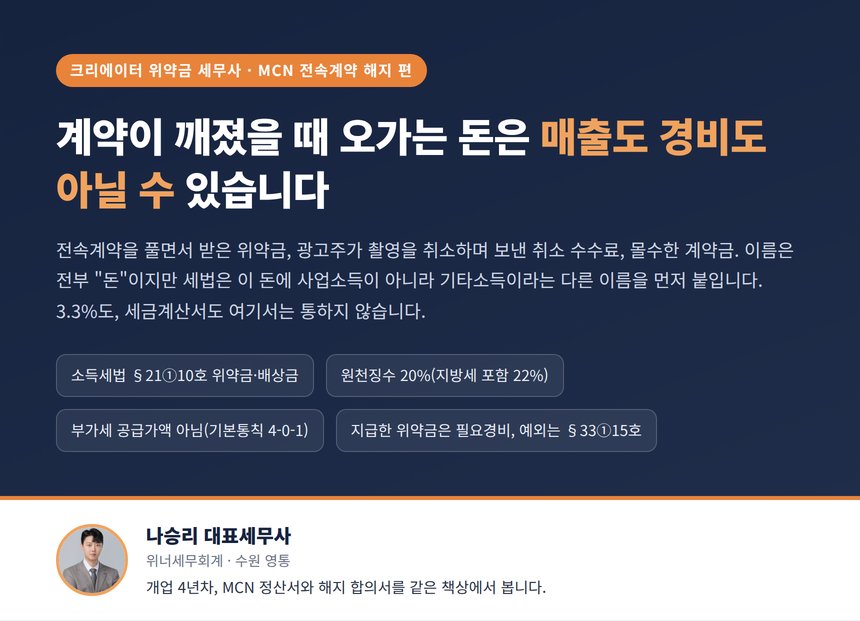
크리에이터 위약금 세무사, 계약이 깨졌을 때 오가는 돈은 매출도 경비도 아닐 수 있습니다
2026년 9월 10일 · 조회 11
MCN 전속계약 해지·광고 촬영 취소·계약금 몰수처럼 계약이 깨졌을 때 오가는 위약금은 매출이 아니라 기타소득이고, 부가세 공급가액도 아닙니다. 소득세법 제21조 제1항 제10호부터 부가가치세 기본통칙, 필요경비 인정 범위까지 크리에이터 위약금 세무사가 정리했습니다.
MCN
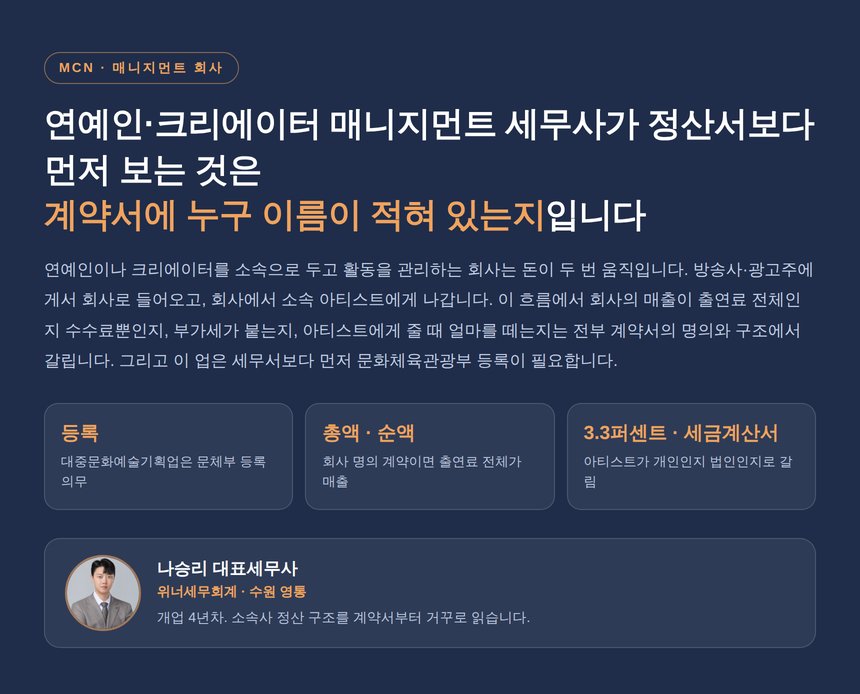
연예인·크리에이터 매니지먼트 세무사, 계약서 명의가 매출 규모와 부가세를 정합니다
2026년 9월 4일 · 조회 12
연예인·크리에이터 매니지먼트 회사의 세금은 계약서 명의에서 갈립니다. 대중문화예술기획업 등록 요건, 회사 명의 계약 시 총액 매출과 부가세 과세, 소속 아티스트가 개인이면 3.3퍼센트 원천징수·법인이면 세금계산서, 초상권·콘텐츠 귀속에 따른 사용료 소득, 정산서와 지급명세서의 대조까지 정리했습니다.
MCN
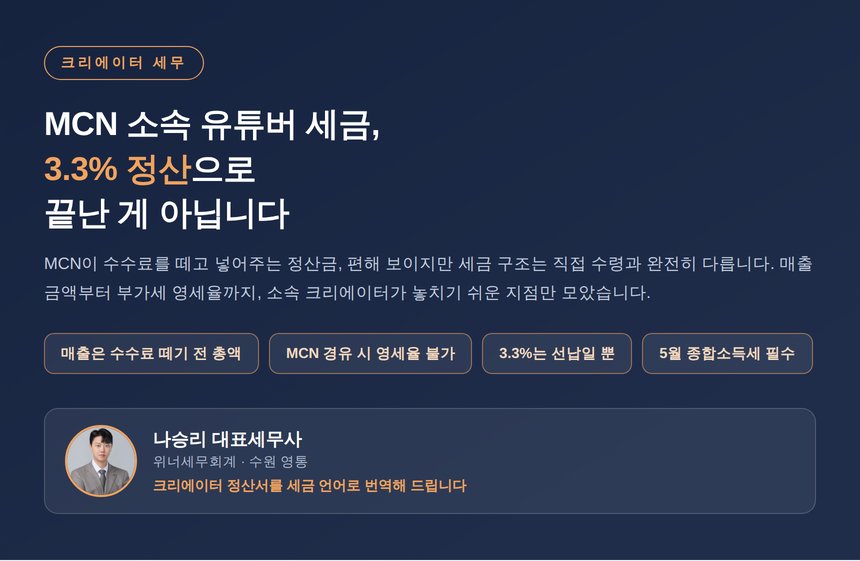
MCN 소속 유튜버 세금, 정산금이 아니라 총액이 매출입니다 — 3.3%와 영세율의 함정
2026년 8월 2일 · 조회 35
MCN 정산 구조에서의 매출 인식(총액 vs 입금액), 940306·921505 업종별 처리 차이, MCN 경유 시 부가세 영세율 쟁점, 5월 종합소득세 정산까지 소속 크리에이터의 세금을 정리했습니다.
BJ·유튜버·인플루언서 세금, 혼자 고민하지 마세요크리에이터 수익 구조를 아는 전문 세무사가 직접 상담해 드립니다.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의