크리에이터 세무 칼럼
BJ·유튜버·인플루언서 세금, 전문 세무사가 직접 씁니다.
인플루언서 세금계산서 세무사, 면세사업자와 신규 간이과세자는 발급할 수 없고 일반과세자는 광고 게시가 끝난 날 기준으로 늦어도 다음 달 10일까지 끊어야 하며 넘기면 공급가액의 1%에서 2%가 가산세입니다
광고주가 세금계산서를 끊어 달라고 할 때 답은 내 사업자 유형에 따라 네 갈래로 갈립니다. 사업자등록이 없는 개인과 면세사업자는 발급할 수 없어 3.3% 원천징수로 정리되고, 일반과세자는 발급 의무가 있으며, 간이과세자는 직전 연도 공급대가 4,800만 원을 기준으로 갈립니다. 공급시기와 다음 달 10일 기한, 전자발급 의무 기준 8천만 원, 가산세율, 수정발급, 대행사 경유 정산까지 조문 기준으로 정리했습니다.
라이브커머스 세무사, 통장에 찍힌 정산금과 장부에 적는 매출은 다른 숫자입니다
라이브커머스는 내 물건을 파는 방송인지, 남의 물건을 대신 파는 위탁판매인지, 자리만 연결하는 중개인지에 따라 장부에 적는 매출이 완전히 달라집니다. 그 숫자가 간이과세와 감면, 성실신고 기준선을 흔들고 쇼호스트 출연료의 원천징수까지 정합니다. 라이브커머스 세무사가 정산서를 읽는 순서로 정리했습니다.
틱톡 세무사, 편집을 외주로 돌린 날부터 면세가 아닐 수 있습니다
틱톡 수익은 라이브 선물, 브랜드 미션, 제휴 수수료, 직접 판매가 서로 다른 칸에 들어갑니다. 2024년 개정으로 외주까지 고용에 포함되면서 면세 요건이 좁아졌고, 해외 외화 정산은 영세율 트랙이 따로 있습니다. 총액과 순액, 겸영과 창업감면까지 크리에이터가 정산 전에 정해야 할 것을 정리했습니다.
웹툰작가 세무사, MG와 RS 정산·어시 비용·면세 판정까지 — 연재가 시작되면 장부도 연재됩니다
플랫폼 연재가 시작되면 MG(미니멈개런티)와 RS(수익배분) 정산, 3.3% 원천징수, 어시스턴트 비용이 한꺼번에 몰려옵니다. 혼자 그리는 작가는 면세 인적용역이지만 어시를 고용하고 작업실을 갖추면 과세로 판정이 바뀔 수 있고, 굿즈·강연 수익은 처음부터 과세입니다. 웹툰작가의 소득 구분과 정산 구조, 경비 지도, 5월 종합소득세와 2월 사업장현황신고까지 — 연재 작가 기준으로 정리했습니다.
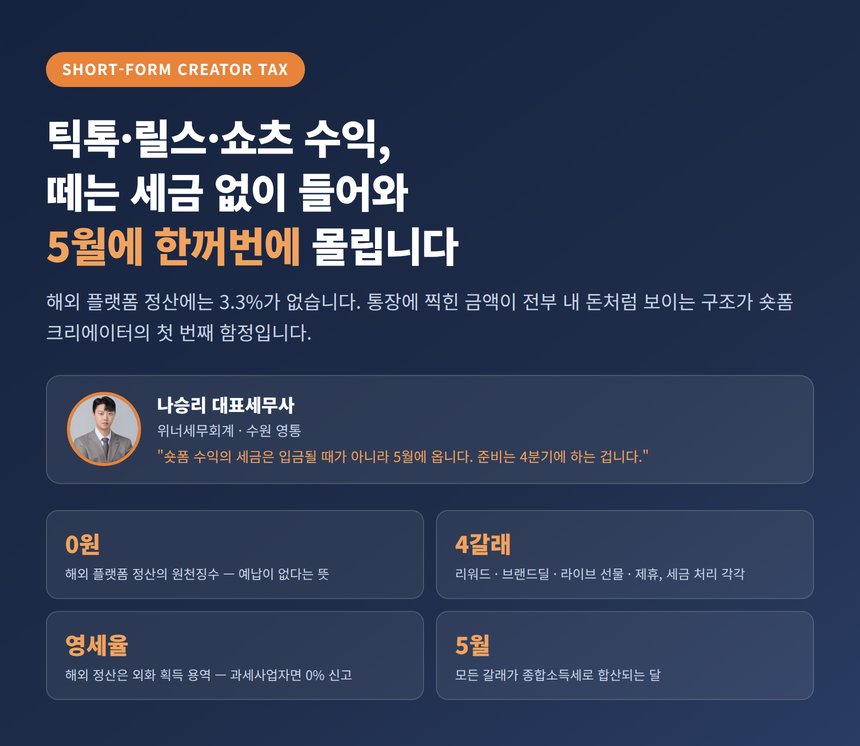
숏폼 크리에이터 세무사, 틱톡·릴스·쇼츠 수익은 떼는 세금 없이 들어와 5월에 한꺼번에 몰립니다
틱톡 리워드, 유튜브 쇼츠 수익, 릴스 보너스 — 숏폼 수익은 대부분 해외 플랫폼에서 원천징수 없이 입금됩니다. 미리 떼는 세금이 없다는 것은 세금이 없다는 뜻이 아니라 5월에 한꺼번에 온다는 뜻입니다. 수익 갈래별 소득 구분, 해외 정산의 영세율 구조, 사업자등록 타이밍, 5월을 대비하는 가결산 루틴까지 숏폼 기준으로 정리했습니다.
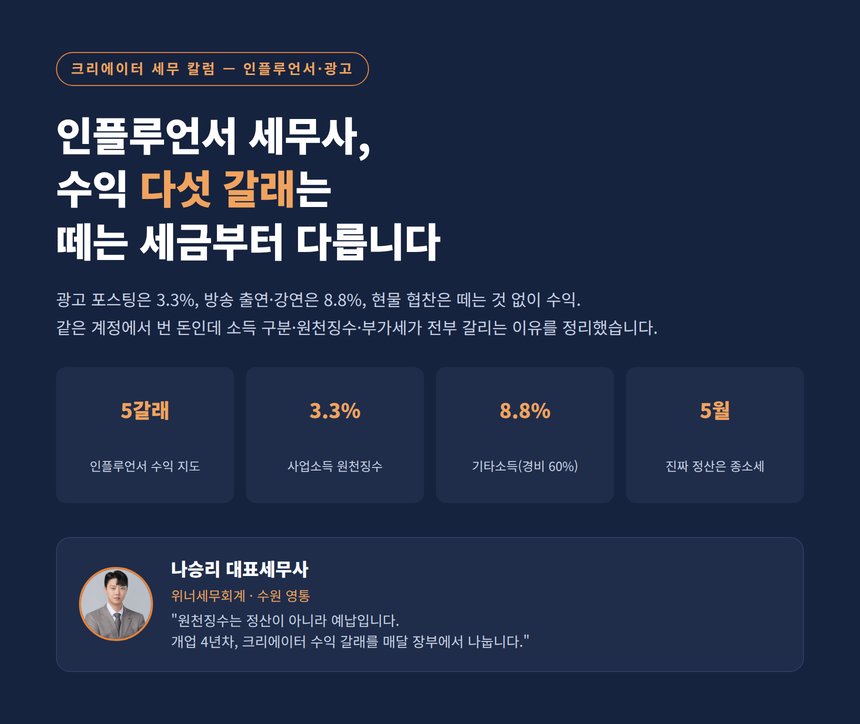
인플루언서 세무사, 광고·출연·공구 수익 다섯 갈래는 떼는 세금부터 다릅니다
광고 포스팅은 3.3%, 방송 출연·강연은 8.8%, 협찬은 떼는 것 없이 수익 — 같은 계정에서 번 돈인데 소득 구분·원천징수·부가세가 전부 다릅니다. 기타소득 60% 경비와 300만 원 분리과세 선택, 해외 광고 영세율, 5월 합산 정산까지 수익 갈래표 한 장으로 정리했습니다.
인스타 공구 세무사, 등록부터 창업감면까지 한 번에 정리합니다
인스타 공구 세무사, 등록부터 창업감면까지 한 번에 정리합니다
인플루언서 세무사, 협찬으로 받은 제품에도 세금이 있습니다
인플루언서 세무사, 협찬으로 받은 제품에도 세금이 있습니다
SNS마켓 세무사, 공구 정산금 어디까지가 제 매출일까요?
SNS마켓 세무사, 공구 정산금 어디까지가 제 매출일까요?
📞 031-546-8146 상담 문의